东方建工||塔吊倾覆案件保险拒赔?建设工程保险购买避坑指南

发表时间:2026-07-23 13:34


一个真实的教训
买了保险,为什么还是血本无归?


01
某总包单位在某商业综合体项目中投保了"建筑工程一切险",保费花了八十多万。项目中期塔吊倾覆,造成相邻工地人员伤亡和设备损毁,直接损失逾千万。
总包单位以为"一切险"就是"什么都赔",结果保险公司以"塔吊操作人员无证上岗属于免责条款"为由拒赔。更致命的是,总包单位在投保时根本没人逐条看过免责条款,项目经理签字盖章走流程,条款内容一问三不知。
这就是建设工程保险领域的常态:买的时候嫌贵、嫌麻烦,出事的时候才发现买的是"裸险"。
作为从业二十年的建设工程律师,我见过太多类似的剧本。本文不讲保险理论,只讲实务中怎么买、怎么赔、怎么不踩坑。

建设工程三大核心险种
不是买越多越好,是买对


02
建设工程保险种类繁杂,但实务中真正高频、核心的是以下三类。理解它们的逻辑,是购买的前提。

(一)建筑工程一切险(及安装工程一切险):保"物"的保险

保什么: 工程项目本身——在建工程、施工用机器设备、临时设施、材料等因自然灾害或意外事故遭受的物质损坏。
核心条款要盯紧:

1.保险金额怎么定?

一切险的保险金额通常按工程合同价确定,但必须包含设备价值、临时工程价值。很多项目只按土建合同价投保,钢结构、幕墙、机电设备另行分包,结果设备损毁时不在保障范围。


实务建议:

保险金额=工程合同总价+设备购置价+临时设施价值,宁可高估不可低估。保险法实行损失补偿原则,但保险金额低于保险价值时,保险人按保险金额与保险价值的比例赔偿(《保险法》第五十五条)。


2.免赔额(Deductible)的陷阱

一切险通常约定每次事故绝对免赔额(如5万元)或免赔率(如损失金额的5%)。

注意:是"每次事故"免赔,不是"每次索赔"免赔。一次暴雨导致多处受损,如果保险公司认定为"一次事故",只扣一次免赔额;如果认定为"多次事故",每次受损部位都扣免赔额。


实务建议:

谈判时争取"每次事故"的认定标准明确化,或争取较低的绝对免赔额。


3.除外责任(Exclusions)——最常被忽略,最致命

标准条款通常将"设计错误、原材料缺陷、工艺不善"引起的损失列为除外责任,但

这些除外责任造成的损失"本身"不赔,由此引起的"其他保险财产的损失"通常仍赔

。这是关键区别。塔吊、升降机等施工机具的保险归属要单独确认:有些一切险条款将"施工用机具"列为除外,需另行投保"施工机具险"。


4.试车期条款

安装工程一切险中,试车期风险最高,但部分条款对试车期设定了单独的免赔额或限制。

机电安装项目务必重点关注。


法律依据梳理:

《保险法》第十七条:对免责条款,保险人必须履行提示和明确说明义务,否则条款不产生效力。这是实务中抗辩拒赔的核心武器。

《保险法》第三十条:格式条款有两种以上解释的,应作有利于被保险人和受益人的解释。

(二)建筑施工人员团体意外伤害保险(建工意外险):保"人"的保险

保什么: 施工现场从事管理和作业的人员因意外事故导致的伤残或死亡。
这是最容易被"买错"的险种。
              "记名投保"还是"不记名投保"?
    • 记名投保: 投保时列明被保险人名单,人员流动需及时变更名单。优点是保费可能略低;缺点是工地人员流动性大,漏报、迟报导致新进场人员脱保的情况极常见。
    • 不记名投保: 按工程造价或建筑面积投保,不列明具体人员。实务中绝大多数项目应采用不记名投保,否则管理成本极高且风险敞口大。
    • 注意: 部分保险公司的不记名保单会约定"最大参保人数"或要求提供人员花名册作为理赔依据,投保时必须确认。
      保额够不够?
    • 建工意外险死亡伤残保额通常约定为"每人XX万元"。根据《工伤保险条例》,工亡补助金为上一年度全国城镇居民人均可支配收入的20倍(2024年度约为103万元),加上丧葬补助金、供养亲属抚恤金,死亡赔偿总额通常超过120万元。如果意外险保额只有50万,差额部分由用人单位承担。
    • 实务建议: 死亡伤残保额至少不低于120万元/人,经济发达地区建议150万元以上。
      意外伤害医疗责任的免赔额和赔付比例
    • 很多保单约定"绝对免赔额100元,赔付比例80%"或"医保范围内用药赔付"。工地上意外医疗往往涉及高额自费药、进口器械,务必争取"无免赔额、100%赔付、扩展医保外用药"
      猝死是否赔付?
    • 标准意外险条款通常将"猝死"列为除外责任(因猝死属于疾病范畴,非意外)。但工地高温作业、高强度劳动下猝死事件频发。可通过附加"猝死责任条款"或投保雇主责任险覆盖。
法律依据梳理:
  • 《建筑法》第四十八条:建筑施工企业必须为从事危险作业的职工办理意外伤害保险,支付保险费。这是强制性要求。
  • 《建设工程安全生产管理条例》第三十八条:施工单位应当为施工现场从事危险作业的人员办理意外伤害保险。

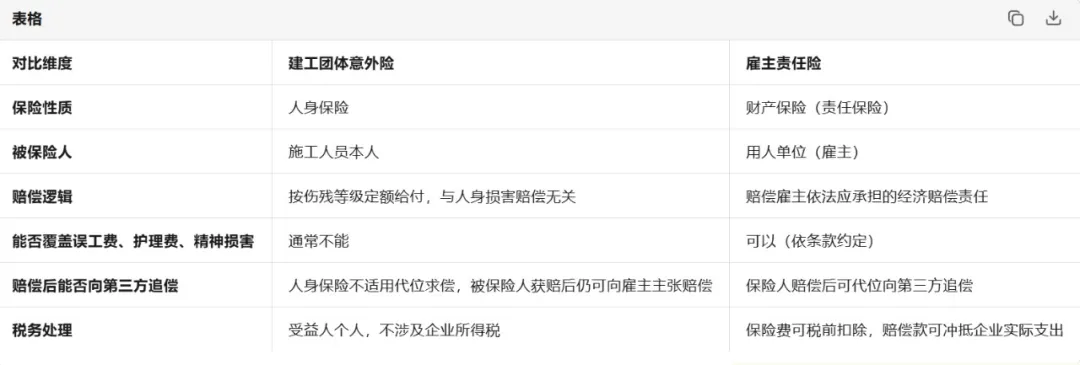
(三)雇主责任险 vs 建工意外险:很多人分不清

这是实务中最混乱的领域。很多施工单位以为"买了意外险就万事大吉",结果发生重大伤亡时才发现保障远远不够。
图片


核心结论:
  • 建工意外险是"福利",工人可以直接获得赔付,但赔付后仍可向雇主主张侵权赔偿(人身保险不适用损失补偿原则)。
  • 雇主责任险是"转嫁风险",保险公司赔的是雇主依法应承担的赔偿责任,赔付后工人不能再向雇主重复主张。
  • 最佳实务方案: 建工意外险(法定强制)+ 雇主责任险(补充覆盖)组合投保。重大伤亡事故中,雇主责任险能覆盖的赔偿范围远超意外险。
法律依据梳理:
  • 《保险法》第四十六条:被保险人因第三者的行为而发生死亡、伤残或者疾病等保险事故的,保险人向被保险人或者受益人给付保险金后,不享有向第三者追偿的权利,但被保险人或者受益人仍有权向第三者请求赔偿。——这是意外险不能替代雇主责任险的法理基础。

投保环节的五个实务要点
签字之前必须确认


03

要点一:谁做投保人?法律关系要理清

  • 发包人投保 vs 承包人投保: 一切险通常由发包人(业主)投保,但承包人作为共同被保险人或受益人应在保单中明确记载。如果承包人自行投保,需确认对工程是否具有保险利益(《保险法》第十二条)。
  • 分包单位能不能直接受益? 标准做法是在保单中附加"分包商条款"(Subcontractor Clause),明确分包商作为共同被保险人。否则分包商受损时需通过总包单位索赔,流程复杂且存在道德风险。

要点二:保险期间怎么定?不是开工到竣工那么简单

  • 一切险的保险期间: 通常从工程动工或材料运抵工地开始,至工程竣工验收或所有人实际占用时终止。但"实际占用"的认定常引发争议——业主提前进入装修、部分楼层提前使用,是否触发保险终止?
  • 实务建议: 在保单中明确约定"部分占用或提前使用不终止保险责任",或约定"部分占用时该部分终止,其余部分继续有效"。

要点三:交叉责任条款(Cross Liability)——多施工单位项目的必选项

大型项目中,总包、分包、平行发包单位众多。如果没有交叉责任条款,A分包商施工导致B分包商损失,保险公司可能以"被保险人之间的相互索赔"为由拒赔。附加交叉责任条款后,各被保险人之间视为独立投保,相互索赔不受限制。

要点四:保证期条款(Maintenance Period)——容易被遗忘的后遗症

工程竣工验收后进入保证期(缺陷责任期),此时工程一切险通常已终止,但主体结构质量问题引发的损失可能在此期间暴露。可协商扩展"保证期保险"或另行投保。

要点五:保险经纪人 vs 直接投保

建设工程保险专业性强,建议通过专业保险经纪人投保。经纪人代表的是投保人利益,能在条款谈判、费率协商、理赔协助中发挥关键作用。但需注意:经纪人的佣金由保险公司支付,存在利益冲突可能,重大项目的保险方案应独立咨询专业律师审核。

理赔环节的实战策略
拒赔不是终点


04

场景一:保险公司以"未履行明确说明义务"拒赔免责条款

法律依据: 《保险法》第十七条第二款——对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。
实务操作:
  • 要求保险公司提供投保时的"明确说明"证据(如投保人签字的确认书、录音录像、培训记录)。
  • 多数情况下,保险公司仅让投保人在"投保人声明"处盖章,没有逐条说明,这在诉讼中可被认定为"未明确说明"。
  • 2023年我们代理的一起案件中,法院认定保险公司仅提供格式化的"投保人声明",不足以证明对"无证操作特种设备"这一免责条款进行了明确说明,判决保险公司全额赔付。

场景二:保险公司以"损失属于除外责任"拒赔

抗辩路径:
  • 首先审查除外责任的表述是否清晰、无歧义。有歧义时适用《保险法》第三十条的不利解释原则。
  • 其次审查损失与除外原因之间的因果关系。例如"设计错误"导致的损失不赔,但设计错误引发的火灾导致的其他损失是否赔偿?需看条款是否约定"直接或间接引起"均除外。
  • 再次审查近因原则。如果损失由多个原因共同造成,其中部分属于保险责任、部分属于除外责任,需判断哪个是"近因"。

场景三:定损金额争议

实务建议:
  • 出险后第一时间通知保险公司,共同委托第三方公估机构定损。如果保险公司单方定损,可委托独立公估机构重新评估。
  • 保留所有维修、重置的票据、合同、付款凭证。
  • 对于"修复费用超过重置价值"的情况,按保险原理通常按重置价值赔偿,但需看条款具体约定。

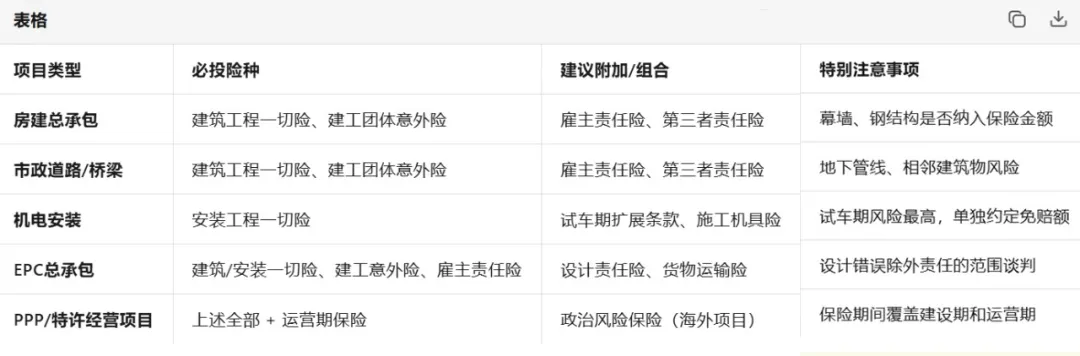
不同项目类型的投保组合建议
不同项目类型的投保组合建议


05
图片


结语
保险是风险管理的最后一道防线,不是第一道


06
写了这么多,最后想说的是:保险买得再好,也替代不了安全生产管理。
保险条款中的免责事项,绝大多数都是施工单位日常管理中的违规行为——无证上岗、违章操作、未按设计施工、使用不合格材料。这些行为不仅触发保险拒赔,更直接威胁生命安全。
买保险的正确姿势是:
  1. 先懂自己的风险(项目类型、施工阶段、人员结构);
  2. 再懂保险的逻辑(保什么、不保什么、怎么赔);
  3. 最后懂谈判的筹码(条款不是不能改,费率不是不能谈,关键是有人懂行)。
建设工程保险的专业性,在于它横跨工程技术和保险法律两个领域。我们的建议是:重大项目的保险方案,务必让专业律师和保险经纪人共同参与。


图片
地址:天津市河西区友谊路5号北方金融大厦21层
服务热线:400-065-7885
-扫码关注我们-


- END -