东方建工 || 暴雨冲毁工地保险公司拒赔 施工方如何以理赔攻防实录打破僵局?

发表时间:2026-07-23 17:23


一、事件还原:一场暴雨引发的百万损失
2023年夏季,某大型基础设施项目遭遇连续暴雨,工地围堰被冲毁,基坑积水严重,已浇筑的混凝土结构受损,机械设备浸泡报废,直接经济损失逾300万元。施工单位持建筑工程一切险保单向保险公司索赔,却收到拒赔通知。
保险公司的拒赔理由通常集中在以下几点:
  1. "暴雨不属于保险责任范围" —— 声称暴雨属于"自然灾害"而非保单定义的"意外事故"
  2. "未采取合理防损措施" —— 主张施工单位未提前加固围堰、未疏通排水系统
  3. "损失由不可抗力导致,双方免责" —— 援引《民法典》第180条主张不可抗力免责
  4. "损失属于除外责任" —— 援引保单中的"洪水特约除外条款"或"非规范施工除外条款"
施工单位面临的核心困境:明明买了保险,出了事却赔不了。

二、法律拆解:保险公司拒赔,站得住脚吗?

(一)暴雨是"自然灾害"还是"意外事故"?—— 关键在保单定义

这是建筑工程一切险理赔中最常见的争议焦点。
在(2022)冀0791民初1795号案中,保险合同将"意外事故"严格限定为"包括火灾和爆炸",而将暴雨归类为"自然灾害"。法院据此认定,暴雨导致的损失不属于"意外事故"承保范围,保险公司拒赔成立。

但这不是绝对的。
在(2022)辽04民终1666号案中,龙门吊因"突发大风暴雨"与"作业人员未及时固定"共同作用而倾倒。保险公司主张这属于"自然灾害"免责,但法院认为:现场另两台已固定的龙门吊未倾倒,且周边无其他灾害损失,表明大风暴雨并非决定性原因。作业人员未及时固定的行为与天气共同作用,构成一个整体"意外事件",属于保险承保范围。

律师提示: 判断暴雨损失是否属于保险责任,核心在于"近因原则"——即导致损失的直接、决定性原因是什么。如果暴雨是唯一的、不可抗拒的原因,且保单将暴雨列为自然灾害并需附加投保,则拒赔可能成立;但如果暴雨只是诱因,施工单位的管理疏忽、未采取合理措施等人为因素对损失发生起到了实质性作用,则整体事件可能被定性为"意外事故",保险公司应当赔付。

(二)"不可抗力"能否成为保险公司拒赔的挡箭牌?

不能简单套用。
《民法典》第180条规定,因不可抗力不能履行民事义务的,不承担民事责任。但建设工程领域的不可抗力适用有其特殊性:
首先,不可抗力免责针对的是合同责任,而非保险责任。 保险公司向被保险人承担的是保险合同约定的赔偿责任,不是施工合同中的违约责任。暴雨是否构成不可抗力,影响的是发包人与承包人之间的工期顺延和费用分担,与保险公司的理赔义务是两个层面的问题。
其次,即使暴雨构成不可抗力,也不当然免除保险责任。 建筑工程一切险的保险责任本身就包含自然灾害(如暴雨、洪水、台风等),这正是投保人购买保险的目的——将不可预见、不可抗拒的自然风险转移给保险公司。
再次,不可抗力的认定有严格标准。 根据司法实践,需同时满足"三不"要件:不可预见、不可避免、不可克服。季节性普通暴雨属于有经验的承包商应当能够预见的自然现象,通常不构成不可抗力;只有达到"30年以上一遇"或"百年一遇"级别的极端降雨,才可能被认定为不可抗力。

(三)"未采取合理防损措施"—— 举证责任在谁?

保险公司主张被保险人未采取合理防损措施而拒赔,必须承担举证责任。
在(2025)云05民终632号案中,损失由连续暴雨与泵站进场道路修建改变河道过流能力共同导致。法院认定,虽然暴雨是诱因,但被保险人修建道路对河道过流造成影响,是导致下游损失的实质性、决定性原因。因此,整体事件被定性为"与工程施工直接相关的意外事故",保险公司需在第三者责任险项下赔付。

实务要点: 施工单位应在日常管理中留存以下证据,以证明已尽合理防损义务:
  • 气象预警接收记录及响应措施
  • 防汛应急预案及演练记录
  • 围堰、排水设施的施工及验收记录
  • 暴雨前后的现场照片、视频
  • 监理指令及整改回复

(四)格式条款的效力边界—— 免责条款必须"双重提示"

《保险法》第17条规定,保险人对免责条款负有提示义务明确说明义务。"提示"要求以足以引起投保人注意的文字、字体、符号等方式标注;"明确说明"要求对条款的概念、内容及其法律后果作出常人能够理解的解释。未履行上述义务的,免责条款不产生效力。

司法实践中,保险公司需对已尽到提示说明义务承担举证责任。举证不能的,免责条款无效,保险公司仍应承担赔付责任。

三、攻防策略:施工单位如何打赢保险理赔战?

第一步:事故发生后48小时内——固定证据、及时报案

  1. 立即通知保险公司:按照保单约定的时限和方式报案,留存报案记录(电话录音、书面回执)。
  2. 保护现场、拍照录像:多角度记录受损部位、受损程度、周边环境,特别注意拍摄暴雨前后的对比。
  3. 收集气象证明:向当地气象部门申请出具降雨等级、持续时间、历史同期对比等证明材料。
  4. 保存施工记录:调取暴雨前后的施工日志、监理日志、安全巡查记录、防汛措施实施记录。

第二步:理赔协商阶段——精准回应拒赔理由

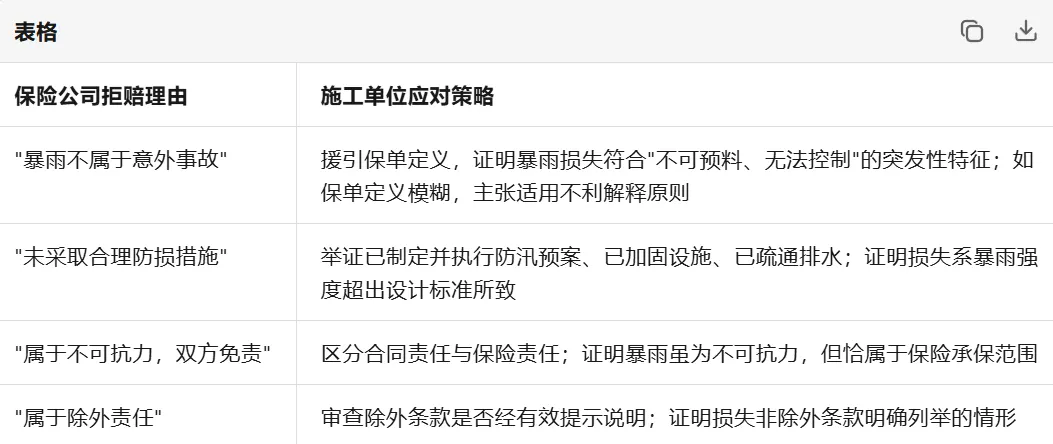
针对保险公司的常见拒赔理由,施工单位应逐一拆解:
图片

第三步:诉讼阶段——把握三大胜诉关键点

关键点一:证明"意外事故"而非"自然灾害"
如果保单将"意外事故"与"自然灾害"区分列明,且暴雨属于保险责任范围内的自然灾害,则直接主张保险责任即可。如果保单对"意外事故"作了狭义限定(如仅包括火灾和爆炸),则需论证:
  • 暴雨损失具有突发性、不可预料性,符合"意外"的实质特征
  • 保单条款存在歧义,应适用不利解释原则作出有利于被保险人的解释
  • 保险公司未就限制性定义履行明确说明义务

关键点二:证明损失与承保工程的"直接相关性"
第三者责任险要求损失系"与承保工程直接相关的意外事故"引起。施工单位需证明:
  • 损失发生在工地内或邻近区域
  • 损失与工程施工活动存在直接因果联系
  • 施工行为是损失发生的必要条件

关键点三:推翻保险公司的免责条款效力
重点审查:
  • 免责条款是否以加粗、变色、加框等方式显著提示
  • 保险公司是否对免责条款的概念、后果作出书面或口头说明
  • 投保单、保险单上是否有投保人签字确认的"已理解免责条款"声明

四、前车之鉴:两个典型判例的启示

案例一:暴雨冲毁路基,第三者责任险不赔——(2021)渝0240民初2216号

某高速公路项目因暴雨冲毁路基,土方流失至农民田地。标段要求保险公司在第三者责任险项下赔偿农民损失。法院认为:根据保险条款释义,暴雨属于"自然灾害",不属于"意外事故",故第三者损失不属于第三者责任险赔偿范围,保险公司拒赔成立。

启示: 第三者责任险的"意外事故"定义与物质损失险的"自然灾害"定义可能不同,索赔时需精准匹配保单条款。

案例二:光伏电站遭暴雨,保险公司拒赔后被判赔——(2023)某基层法院判决

某光伏电站因暴雨受损,保险公司以"暴雨属于自然灾害、不在承保范围"为由拒赔。法院审理后判令保险公司承担理赔责任。法院的核心逻辑是:保单对保险责任的约定应作整体解释,建筑工程一切险的本质就是承保工程期间的各类风险,包括自然灾害;保险公司将暴雨排除在外的解释过于狭隘,不符合投保人的合理期待。

启示: 当保单条款存在多种解释可能时,法院倾向于保护被保险人的合理期待,适用不利解释原则。

五、笔者建议:事前防范胜于事后救济
作为长期从事建设工程法律服务的律师,我给施工企业三点建议:
第一,投保时"看细条款",不要只看保费。 重点关注:
  • 保险责任范围是否包含"自然灾害"及具体列举的种类
  • 免赔额(率)的约定
  • 除外责任的范围及表述
  • "意外事故"与"自然灾害"的定义方式
  • 是否有"洪水特约""暴雨附加"等特别约定

第二,施工时"留痕管理",证据意识贯穿始终。 防汛措施、巡查记录、整改回复、气象预警响应等,都是日后理赔的关键证据。没有证据,有理也可能变成没理。
第三,出险后"专业应对",不要自行妥协。 保险公司拒赔通知往往只是"第一轮试探"。收到拒赔通知后,建议第一时间咨询专业律师,分析拒赔理由的法律依据是否充分,制定有针对性的应对策略。很多案件在诉讼前通过专业谈判即可解决,不必走到法院。

结语
暴雨冲毁工地,保险公司拒赔——这不是一道无解的难题。关键在于:理解保单、固定证据、精准应对。 建筑工程一切险的设计初衷,就是将建设过程中的不可控风险转移给保险公司。如果保险公司动辄以"不可抗力""自然灾害""未采取防损措施"为由拒赔,那保险就失去了存在的意义。
作为施工单位,既要懂施工,也要懂法律;既要会干活,也要会维权。保险理赔是一场专业攻防战,准备充分的一方,才能赢得最后的胜利。